2021新能源汽车产业链全局分析及区域热力地图 整车篇
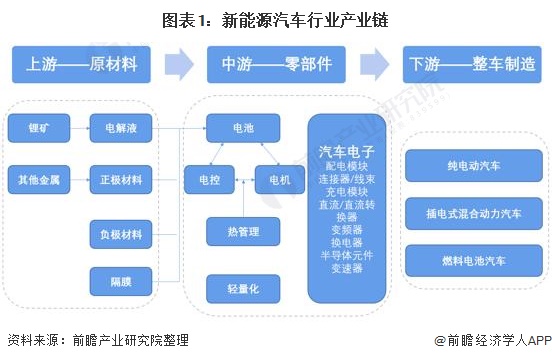
2021年是新能源汽车产业爆发式增长的一年,全球销量突破650万辆,中国市场以超过350万辆的销量占据半壁江山。在产业链全局中,整车制造作为核心环节,不仅直接反映市场需求,也引领着上下游的技术路线与产能布局。本文聚焦整车领域,从全局视角剖析竞争格局、技术趋势,并结合区域热力地图揭示产业空间分布特征。
一、整车市场全局分析
1. 市场规模与增长
2021年中国新能源汽车销量达352.1万辆,同比增长1.6倍,渗透率升至13.4%。其中纯电动车型占比82.8%,插电混动占比17.2%。全球市场中,中国、欧洲、美国形成三足鼎立格局,中国连续七年位居全球第一。
2. 竞争格局
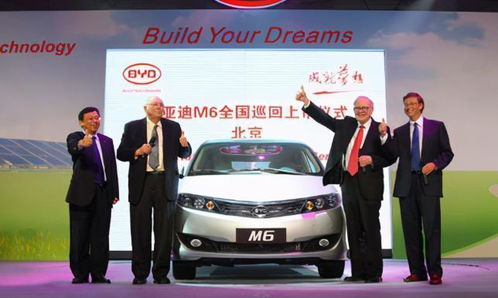
整车市场呈现“一超多强”态势。比亚迪凭借DM-i与EV双平台策略,全年销量近60万辆,位列国内第一;特斯拉以48万辆紧随其后,Model 3/Y占据高端市场主导地位。传统车企中,上汽通用五菱(宏光MINI EV)、广汽埃安、长城欧拉等表现突出;造车新势力“蔚小理”(蔚来、小鹏、理想)交付量均逼近10万辆,站稳脚跟。外资品牌中,大众ID.系列加速放量,但整体仍处追赶阶段。
3. 技术趋势
整车技术围绕续航、补能、智能化展开。续航方面,主流车型NEDC续航普遍突破500km,部分高端车型达700km以上;800V高压平台开始量产(如小鹏G9、极狐阿尔法S),大幅提升充电效率。智能化方面,L2级辅助驾驶成为标配,蔚来ET7、小鹏P5等搭载激光雷达,向L3级迈进。电子电气架构从分布式向域集中式演进,OTA升级能力成为新车卖点。
二、区域热力地图分析
整车制造呈现明显的产业集群特征,形成六大热力区域:
1. 长三角集群(热力最高)
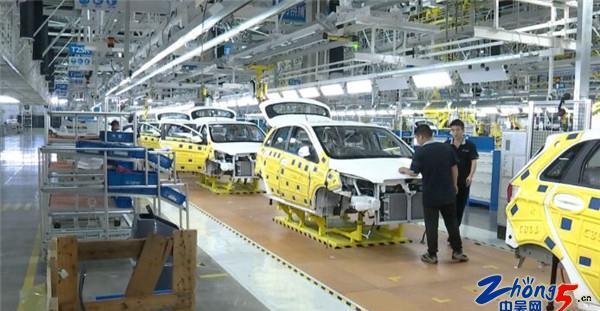
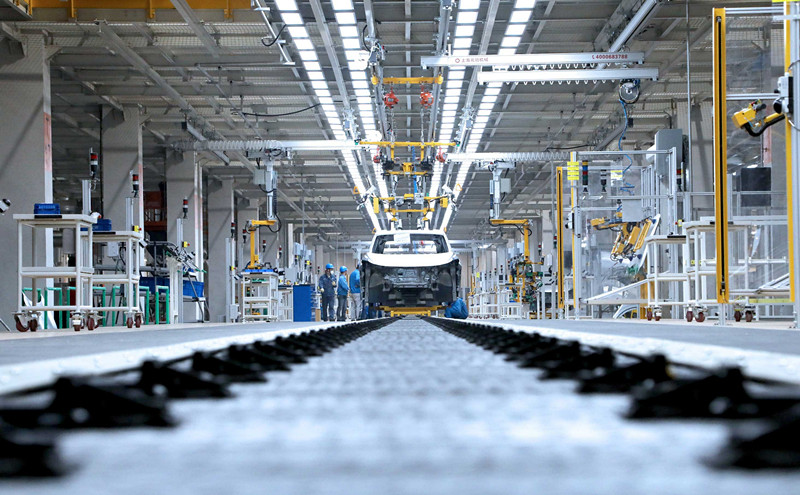
以上海、江苏、浙江、安徽为核心,汇聚特斯拉超级工厂、上汽乘用车、蔚来(合肥)、理想(常州)、比亚迪(常州)等整车基地。2021年长三角新能源汽车产量占全国约40%,产业链配套最完整,创新能力最强。
2. 珠三角集群
以广州、深圳、佛山为重点,广汽埃安、小鹏汽车(广州/肇庆)、比亚迪(深圳)等企业聚集。依托电子信息产业优势,在智能网联领域特色鲜明,产量占比约20%。
3. 京津冀集群
以北京、天津为中心,北汽新能源、理想汽车(北京)、小米汽车(北京在建)等布局。受限于产能,整体规模较小,但智能化研发实力突出。
4. 中部集群
以武汉、长沙、郑州为代表,东风系(岚图、猛士)、比亚迪(长沙)、上汽通用五菱(柳州)等带动。中部地区成本优势明显,产能快速扩张。
5. 成渝集群
重庆、成都双核驱动,长安新能源、赛力斯(华为合作)、沃尔沃(成都)等落地,依托传统汽车基础转型,增长潜力大。
6. 东北集群
以一汽集团(长春)为核心,红旗新能源、奥迪一汽新能源项目(在建)逐步推进,但整体电动化节奏较慢,热力相对偏低。
从热力地图看,整车产能高度集中于东部沿海及长江经济带,长三角与珠三角合计占比超60%,区域分化明显。随着中西部产能释放,未来热力分布将趋于均衡。
三、整车环节的产业链带动效应
整车制造对上下游具有强大拉动作用。每增加1万辆新能源整车产量,可带动动力电池需求约0.6GWh,电机电控约1.2万套,轻量化材料约500吨。2021年整车扩产直接推动电池厂商(宁德时代、比亚迪)扩产潮,并促进充电桩、换电站等基础设施投资。整车企业通过订单绑定、技术协同等方式,深度整合供应链,加速产业链整体升级。
四、挑战与展望
2021年整车环节仍面临芯片短缺、原材料涨价、补贴退坡等挑战,但电动化、智能化趋势不可逆转。预计2022年销量将突破500万辆,渗透率超20%。区域上,中西部集群将承接更多产能转移,热力地图持续重塑。整车企业需在技术自研、供应链韧性和全球化布局上持续发力,以在激烈竞争中保持优势。
如若转载,请注明出处:http://www.che3oo.com/product/60.html
更新时间:2026-11-13 02:28:25